Cotisations sociales du dirigeant
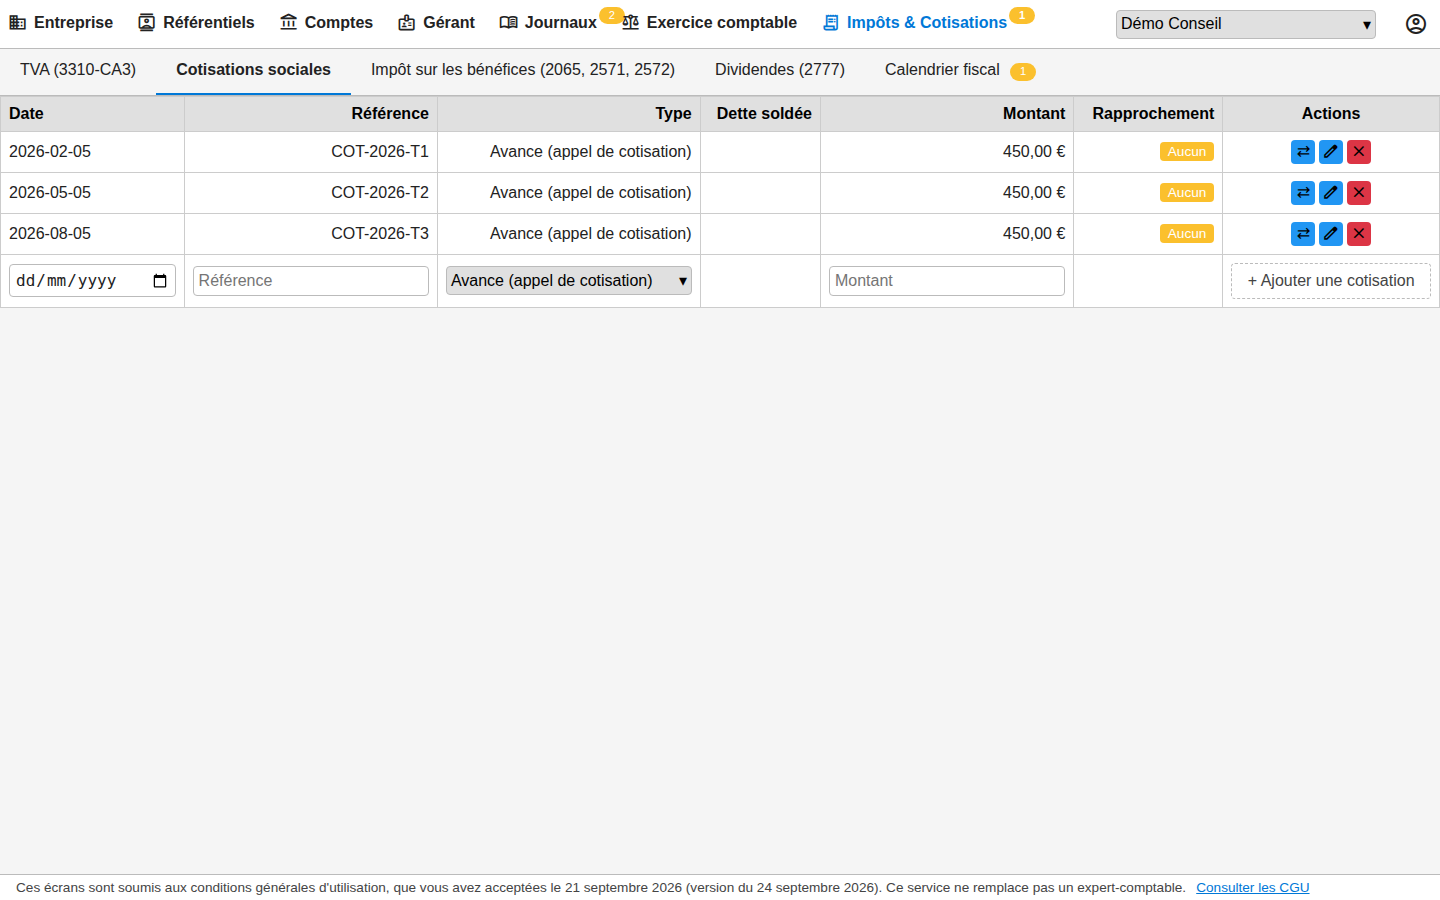
Les cotisations sociales personnelles du gérant, travailleur non salarié, ou les dettes de paie du dirigeant assimilé salarié (président, ou gérant après la cession de ses parts), sont une obligation de l'entreprise envers l'URSSAF : elles se suivent à côté des déclarations de TVA.
info Les fonctions marquées « Avec connexion » sont réservées aux utilisateurs connectés ; celles marquées « Sans connexion » s'utilisent librement.
Cotisations sociales
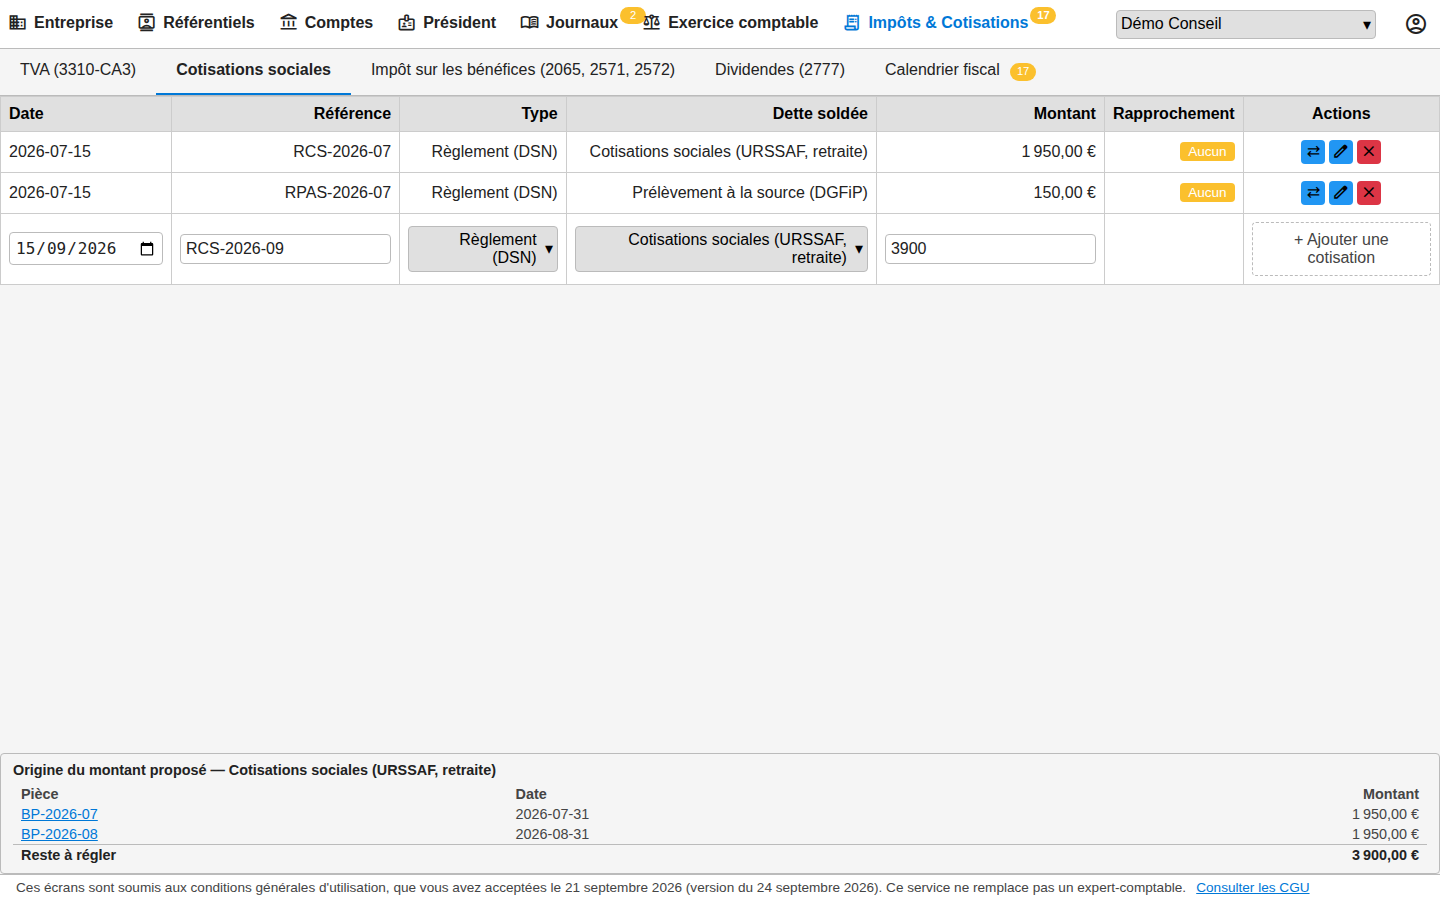
Les cotisations sociales du gérant sont rattachées à l'entreprise, rapprochées du paiement bancaire, et apparaissent dans le calendrier fiscal : des acomptes trimestriels tant qu'il est travailleur non salarié. Dès qu'un bulletin de paie est saisi (président, ou gérant non associé), les cotisations et le prélèvement à la source constatés se soldent par des règlements rapprochés de la banque, avec une échéance par mois ou par trimestre selon la périodicité de la DSN ; un règlement de cotisations solde ensemble la dette de l'URSSAF (431) et celle des autres organismes sociaux (437), retrouvées à partir des bulletins qu'il couvre ; les cotisations TNS des périodes antérieures restent à régulariser.
Vos cotisations suivies avec vos autres obligations.