Livres comptables et clôture d'exercice
Vos écritures, générées à partir des journaux, éditées dans les états attendus par l'administration et votre expert-comptable.
info Les fonctions marquées « Avec connexion » sont réservées aux utilisateurs connectés ; celles marquées « Sans connexion » s'utilisent librement.
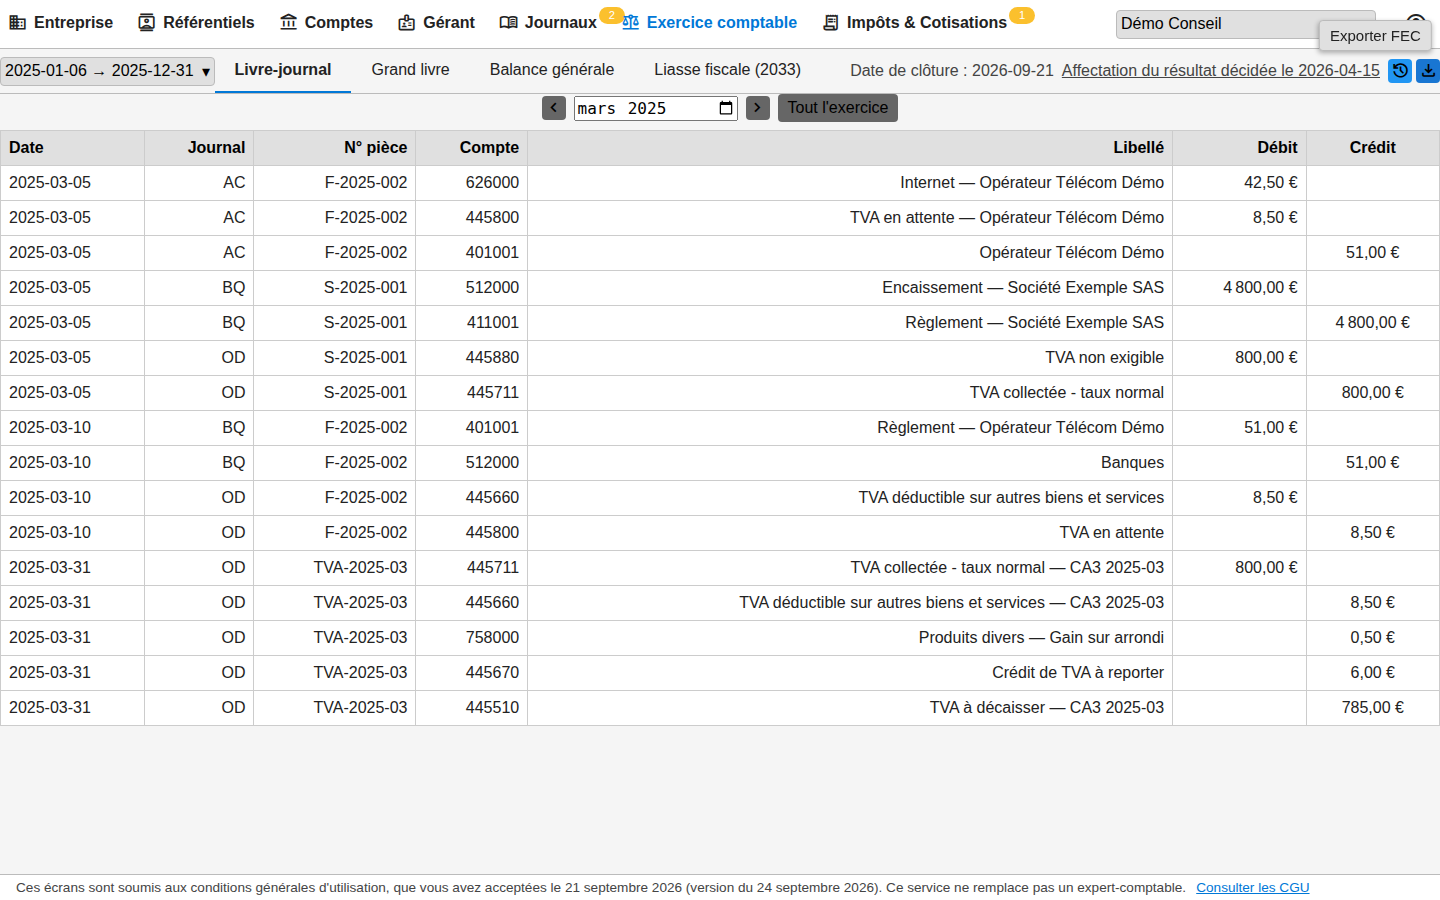
Livre-journal
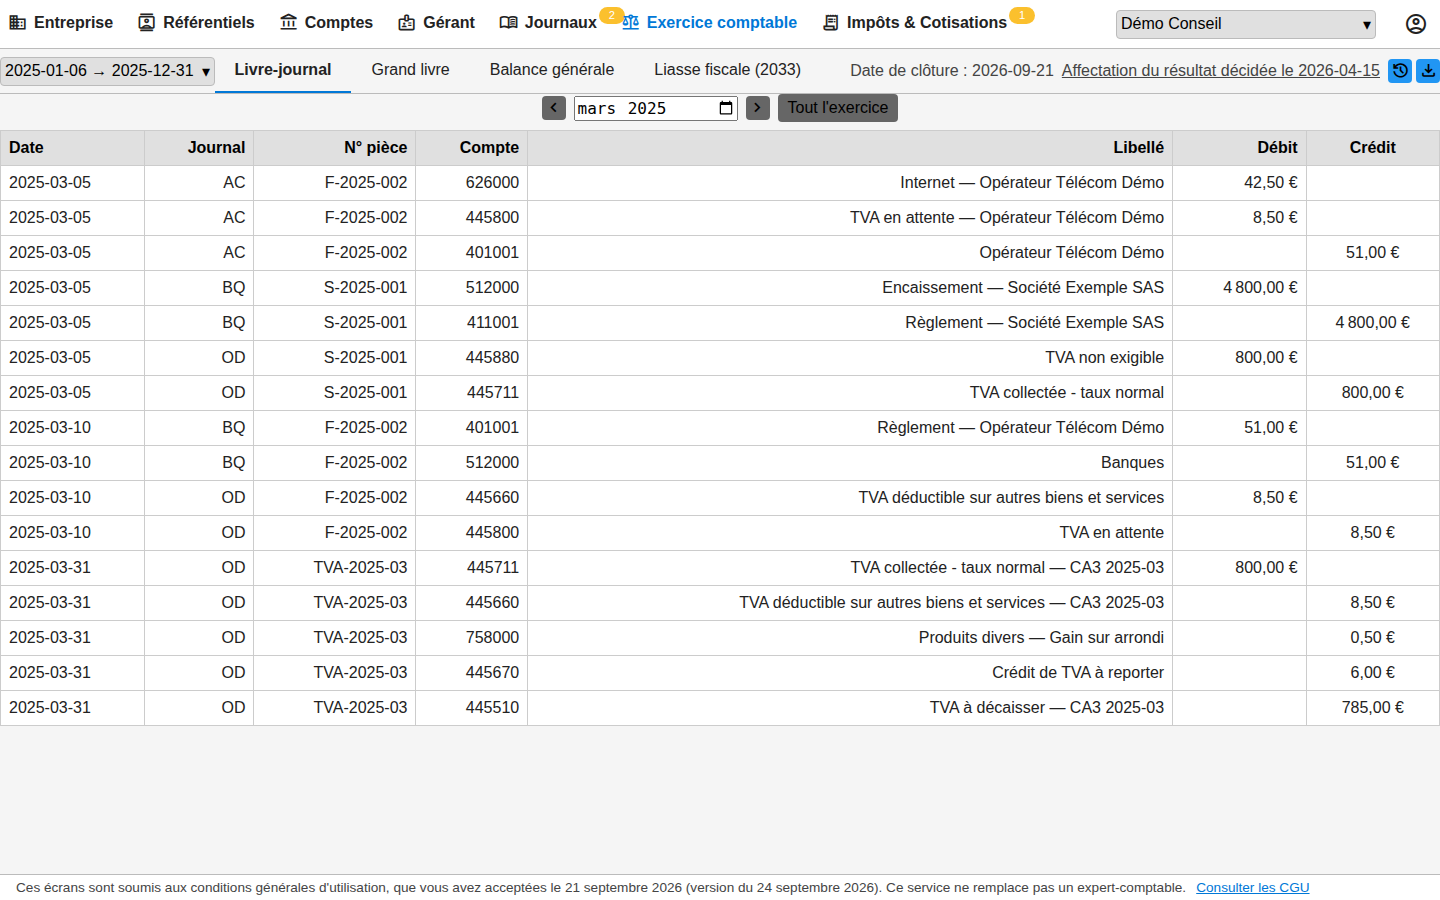
Le livre-journal rassemble toutes les écritures de l'exercice, chacune équilibrée (total des débits égal au total des crédits) et rattachée à sa pièce d'origine.
Une comptabilité en partie double, sans jamais saisir une écriture à la main.
Grand livre et balance générale
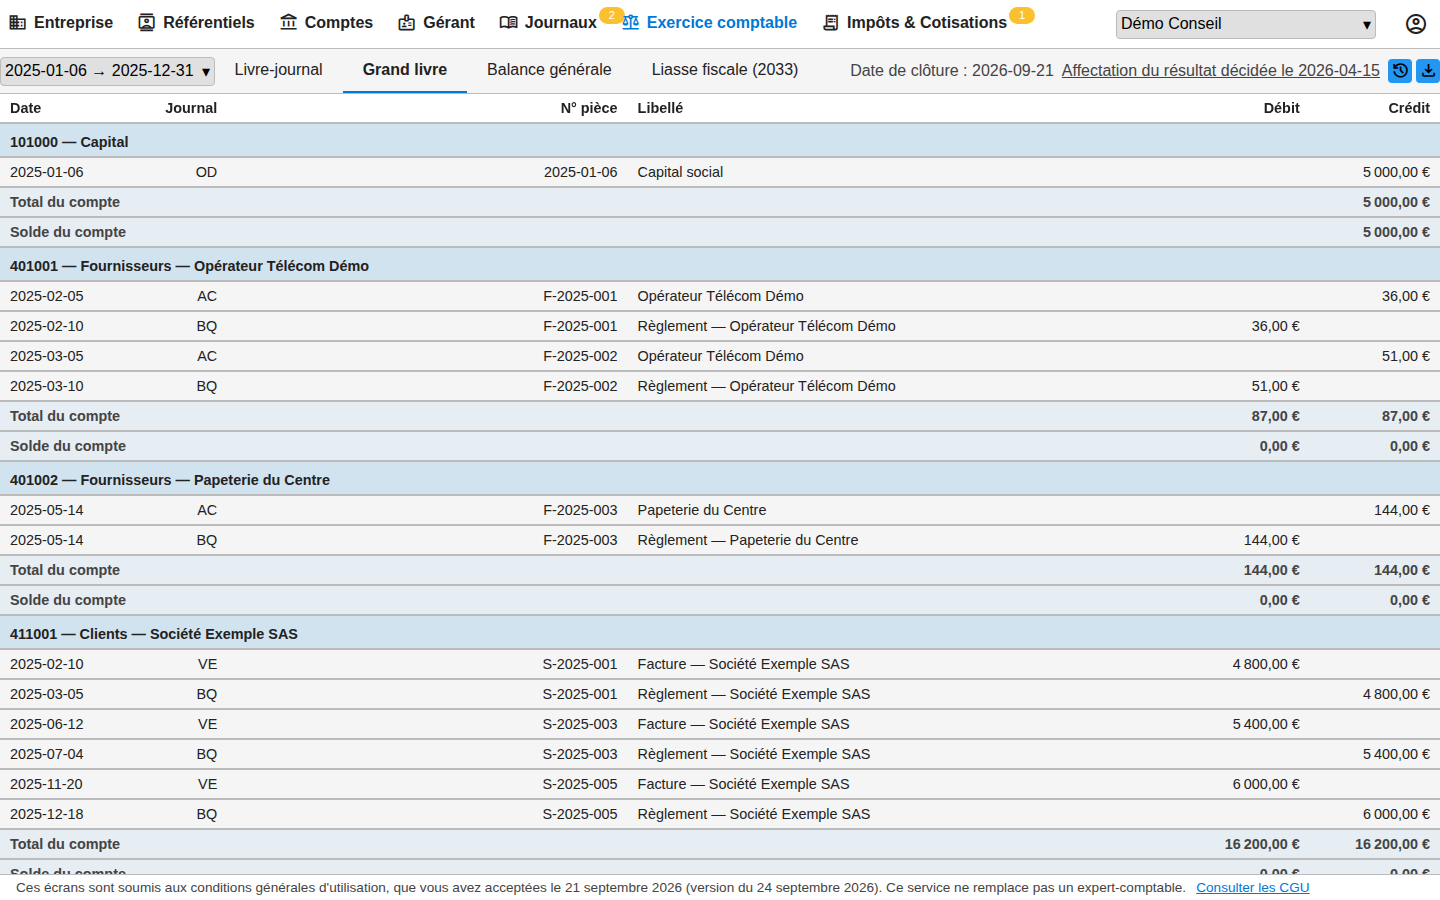
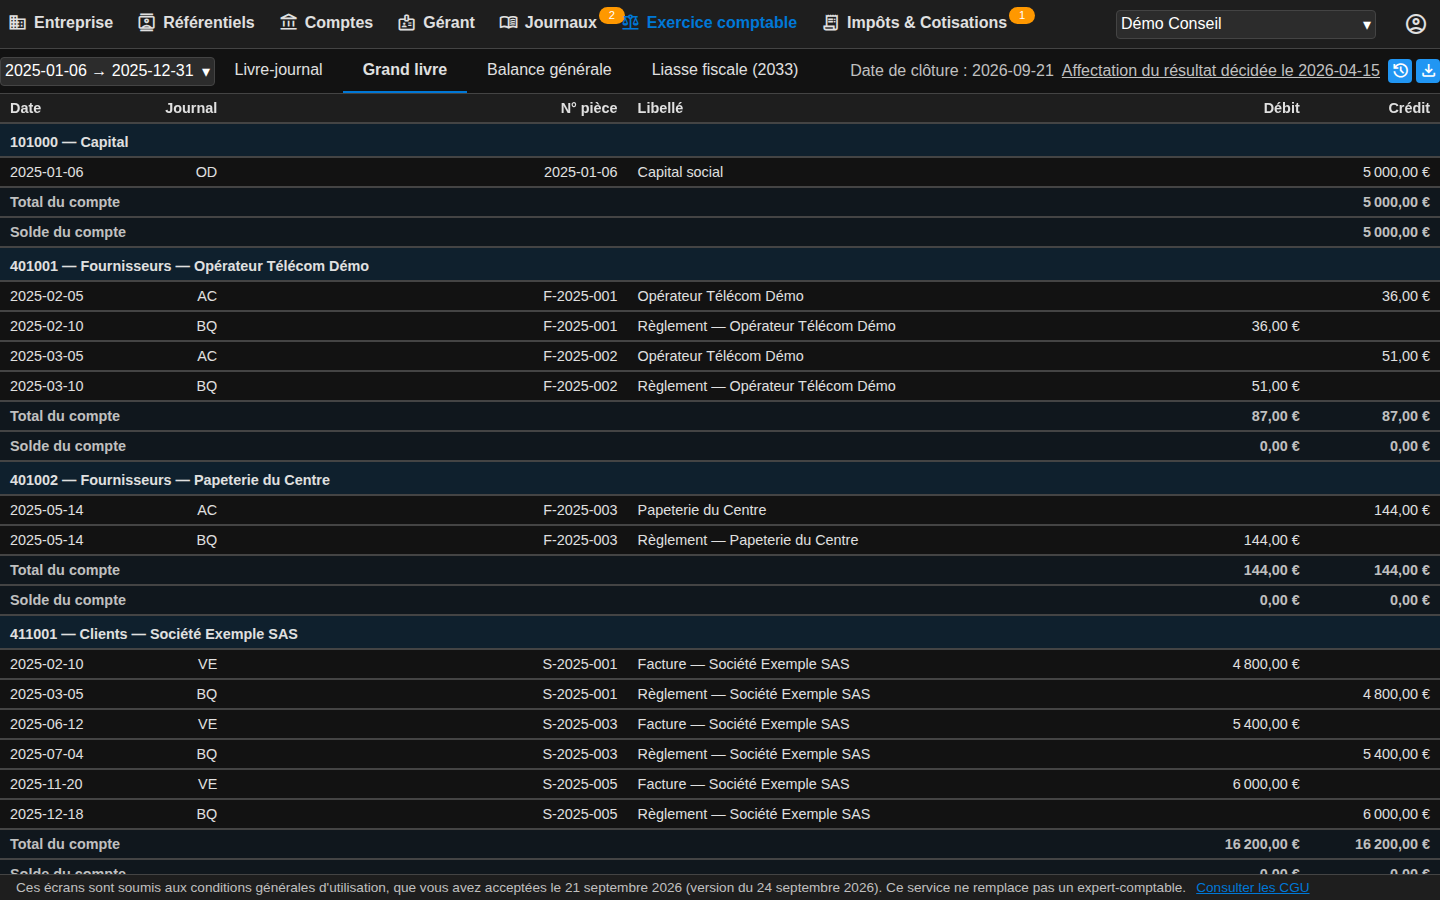
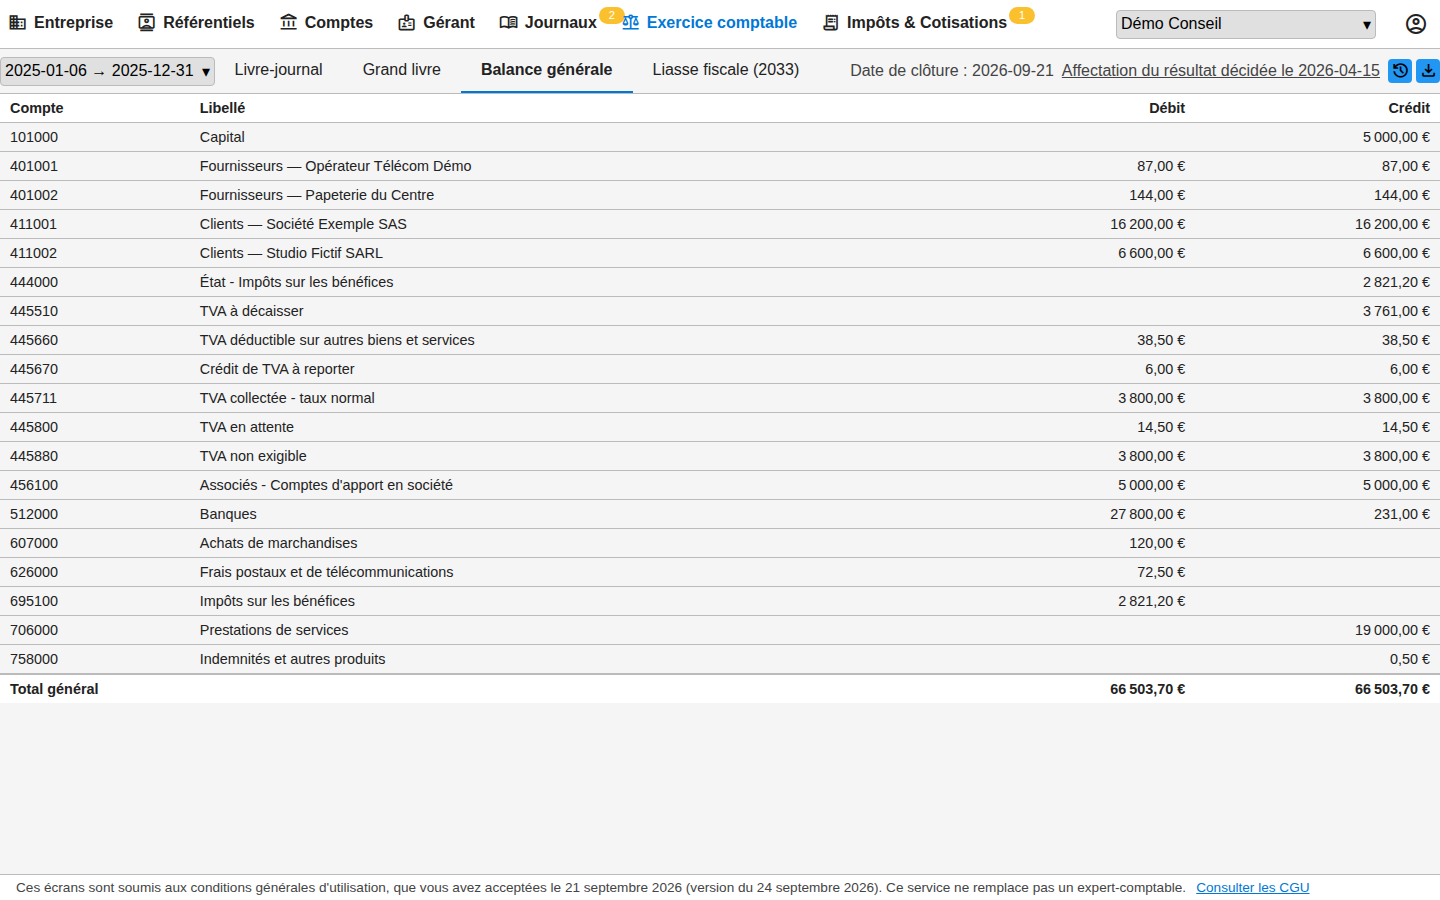
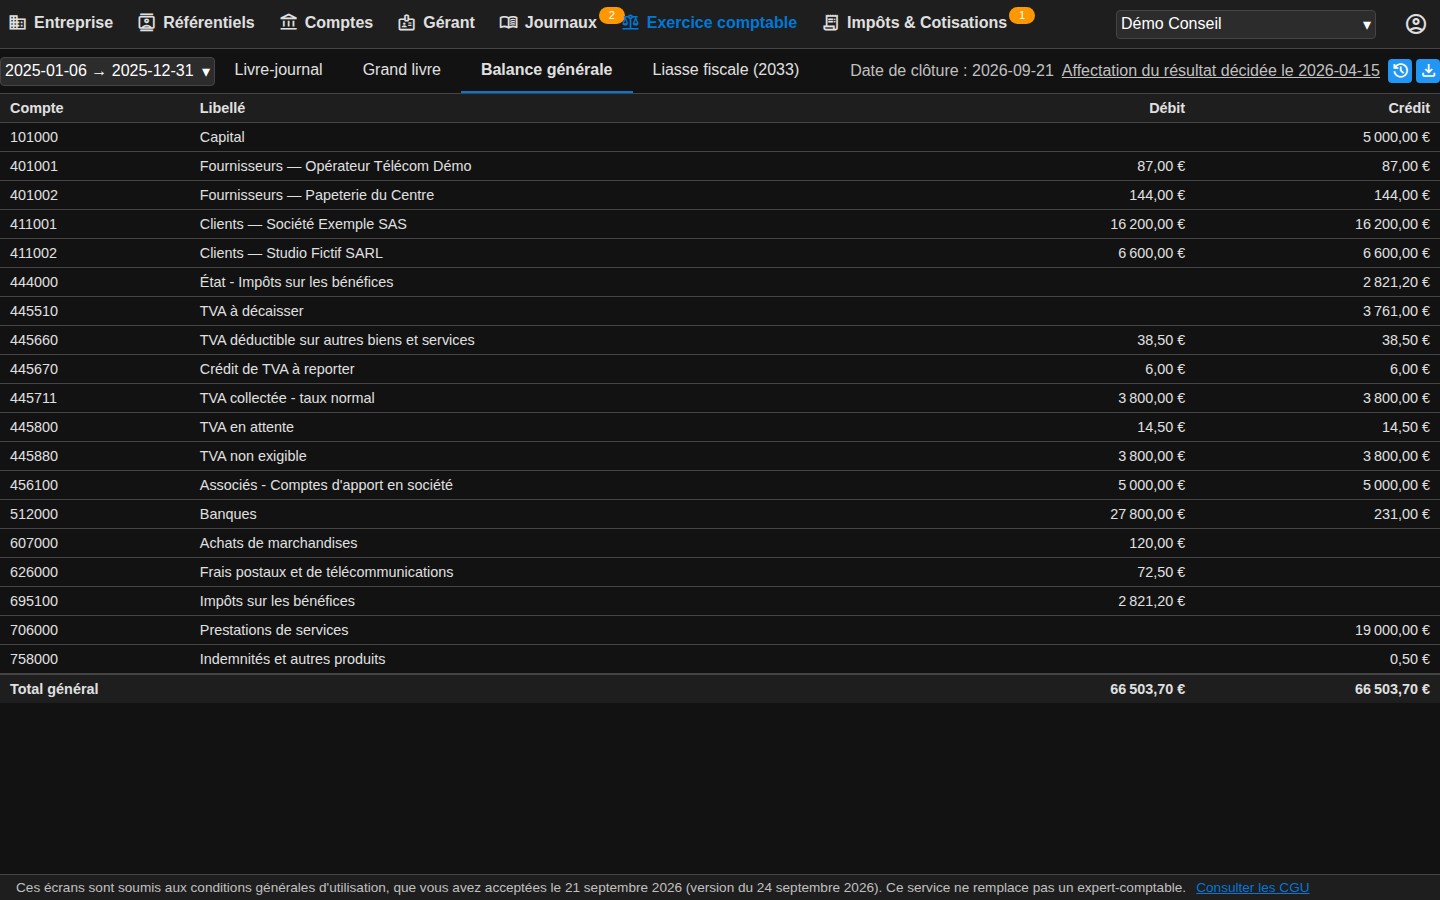
Le grand livre regroupe les écritures compte par compte, et la balance générale donne le solde de chaque compte.
Vous retrouvez n'importe quelle écriture à partir du compte concerné.
Clôture d'exercice
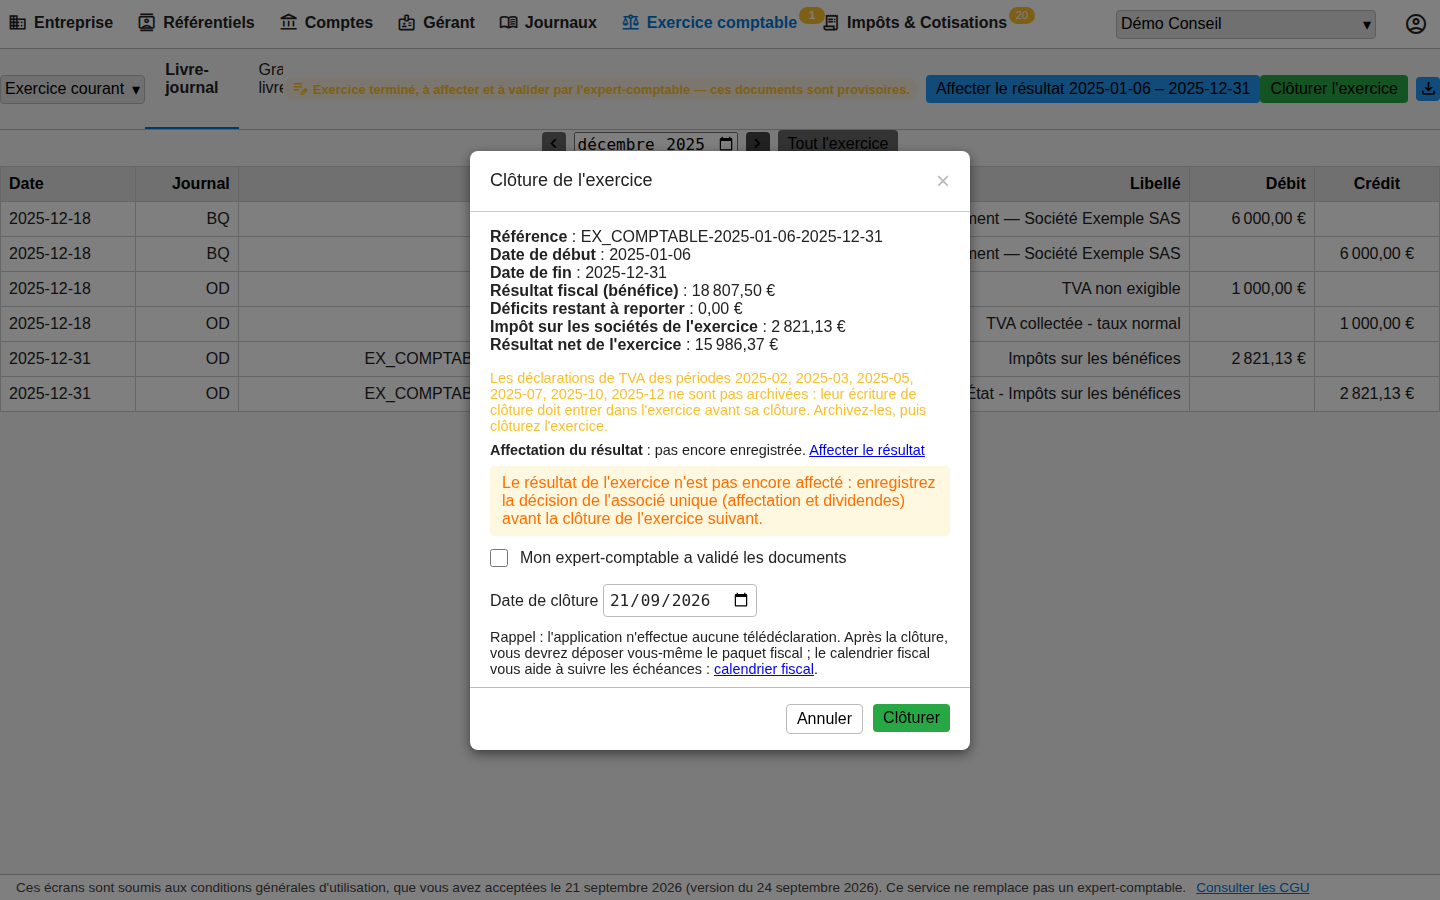
La clôture archive l'exercice et verrouille les journaux sources sur sa période, après contrôle : déclarations de TVA archivées, résultat de l'exercice précédent affecté, dividendes dans le distribuable. Un exercice clos reste consultable, dans les mêmes écrans que l'exercice en cours ; la clôture du dernier exercice peut être annulée pour corriger une pièce.
Un exercice figé, consultable à tout moment, et une erreur toujours rattrapable.
Report à nouveau et affectation du résultat
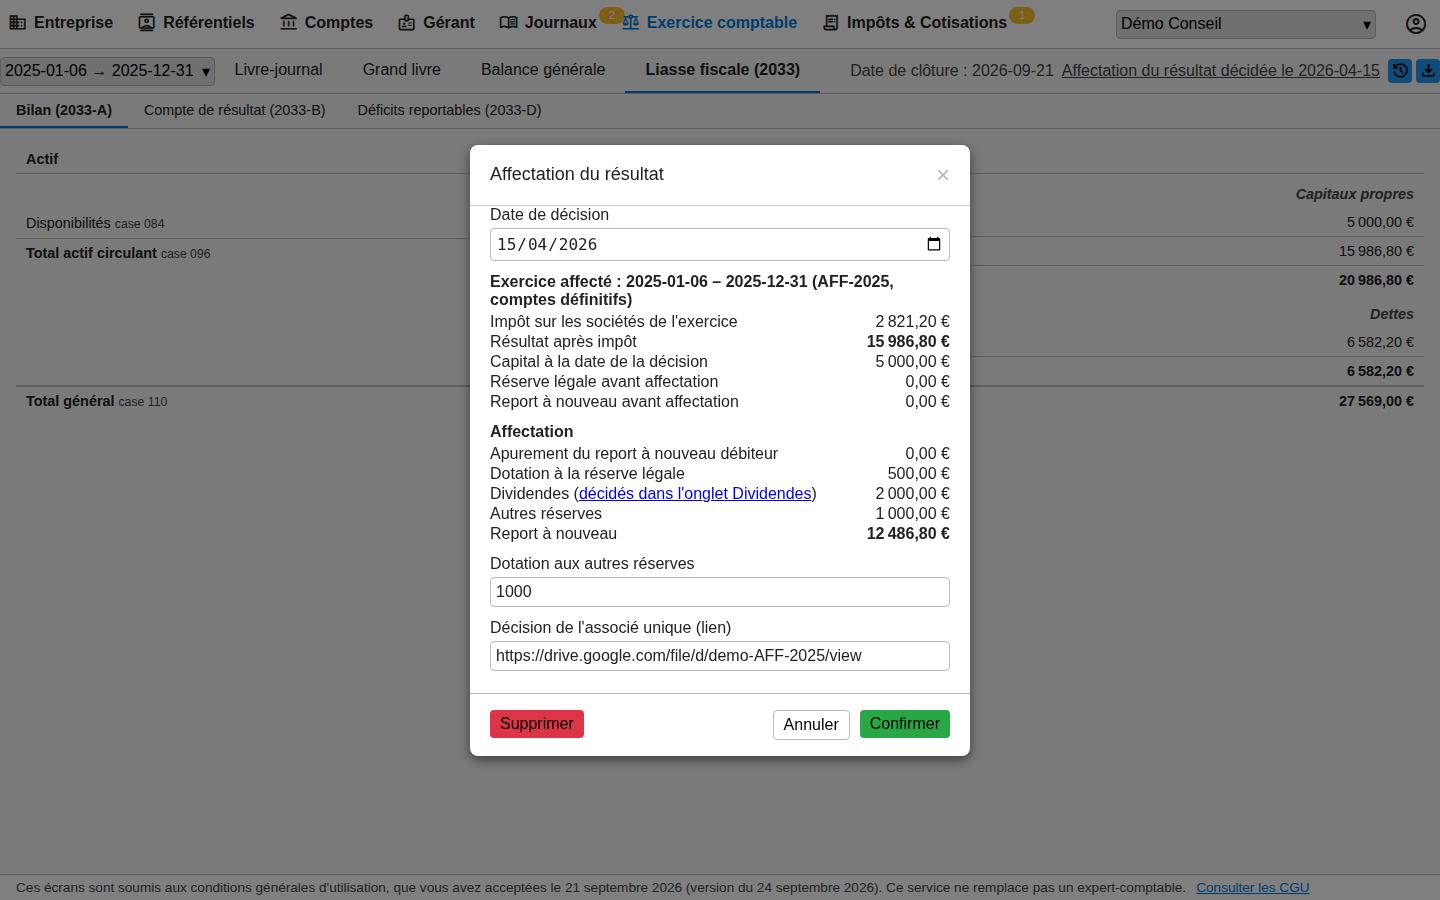
À l'ouverture d'un exercice, les soldes du précédent sont repris par des écritures d'à-nouveaux : capital, trésorerie, créances et dettes. L'impôt sur les sociétés est comptabilisé dans l'exercice qu'il concerne, et la décision de l'associé unique affecte le résultat, avant ou après la clôture : réserve légale, autres réserves, dividendes et report à nouveau.
Un bilan d'ouverture égal au bilan de clôture, et des capitaux propres à jour.
Export FEC
L'export génère le Fichier des Écritures Comptables au format de l'article A47 A-1 du Livre des procédures fiscales, directement dans votre navigateur.
Un fichier à transmettre tel quel à votre expert-comptable ou à l'administration.