Liasse fiscale (2033)
Bilan, compte de résultat et déficits reportables, présentés selon les formulaires officiels de l'exercice.
info Les fonctions marquées « Avec connexion » sont réservées aux utilisateurs connectés ; celles marquées « Sans connexion » s'utilisent librement.
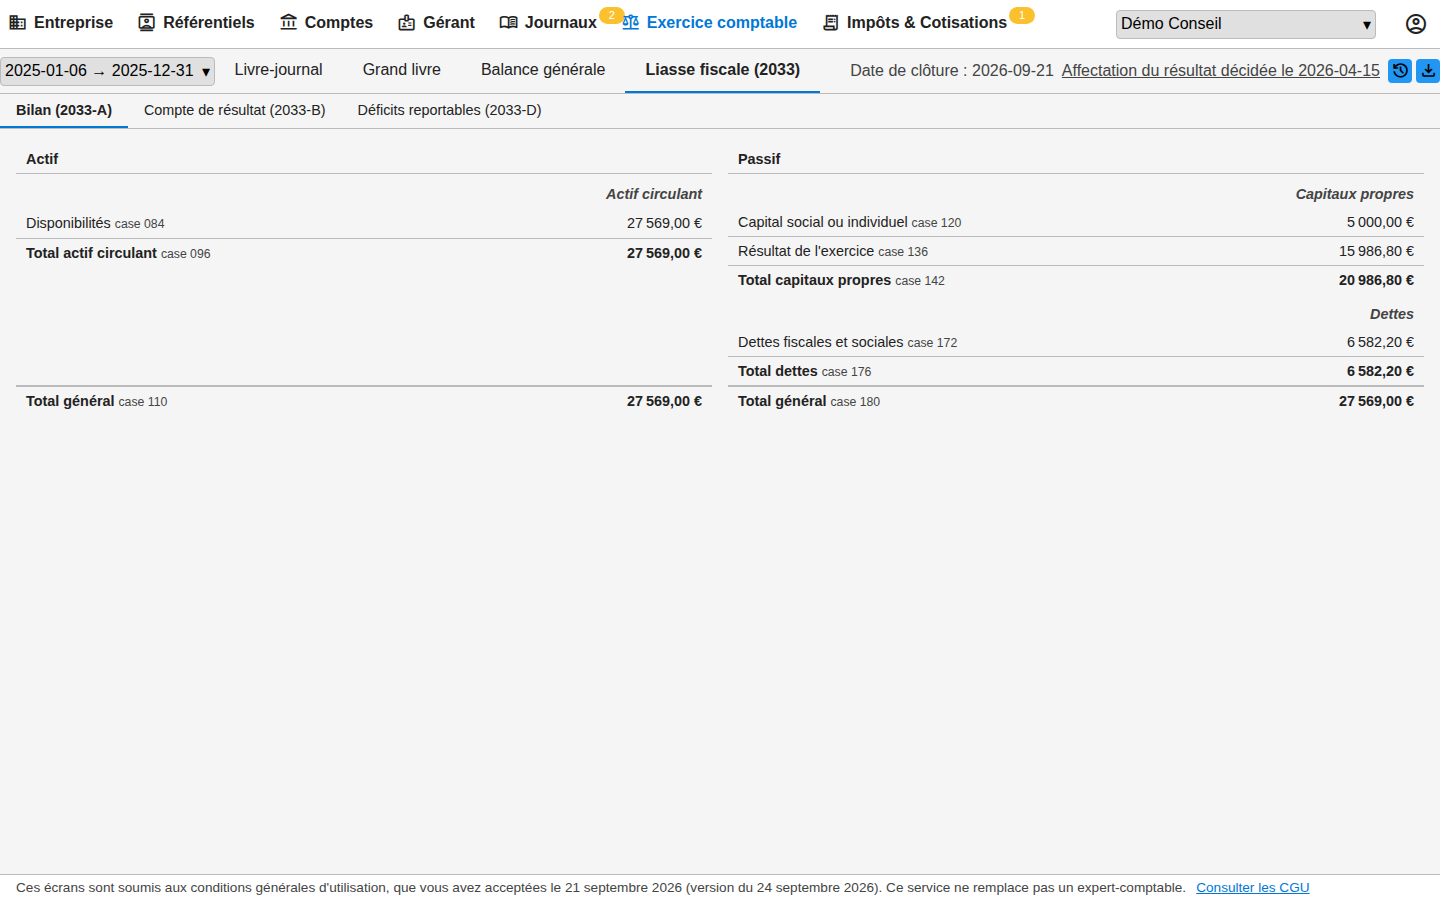
Bilan (2033-A-SD)
Le bilan reprend les lignes du formulaire 2033-A-SD 2026 à partir de la balance de l'exercice. Si un compte n'est rattaché à aucune ligne, le calcul s'arrête avec une erreur explicite plutôt que de deviner.
Un bilan qui suit exactement la présentation officielle, sans ressaisie.
Compte de résultat (2033-B-SD)
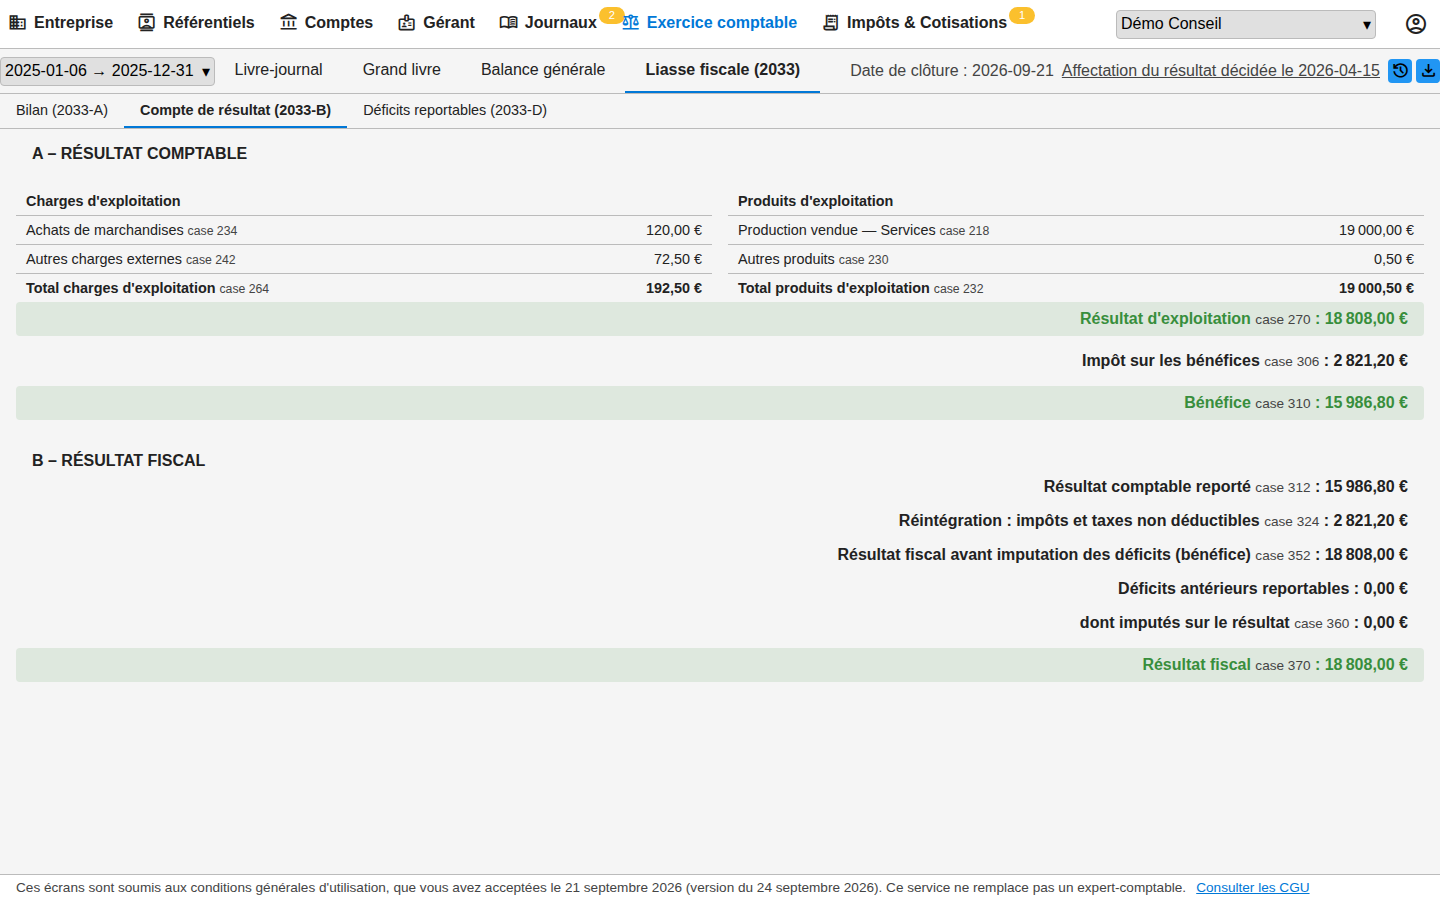
Le compte de résultat suit les lignes du formulaire 2033-B-SD 2026 : produits et charges d'exploitation, résultat de l'exercice.
Le résultat de l'exercice, ligne par ligne, prêt pour la liasse.
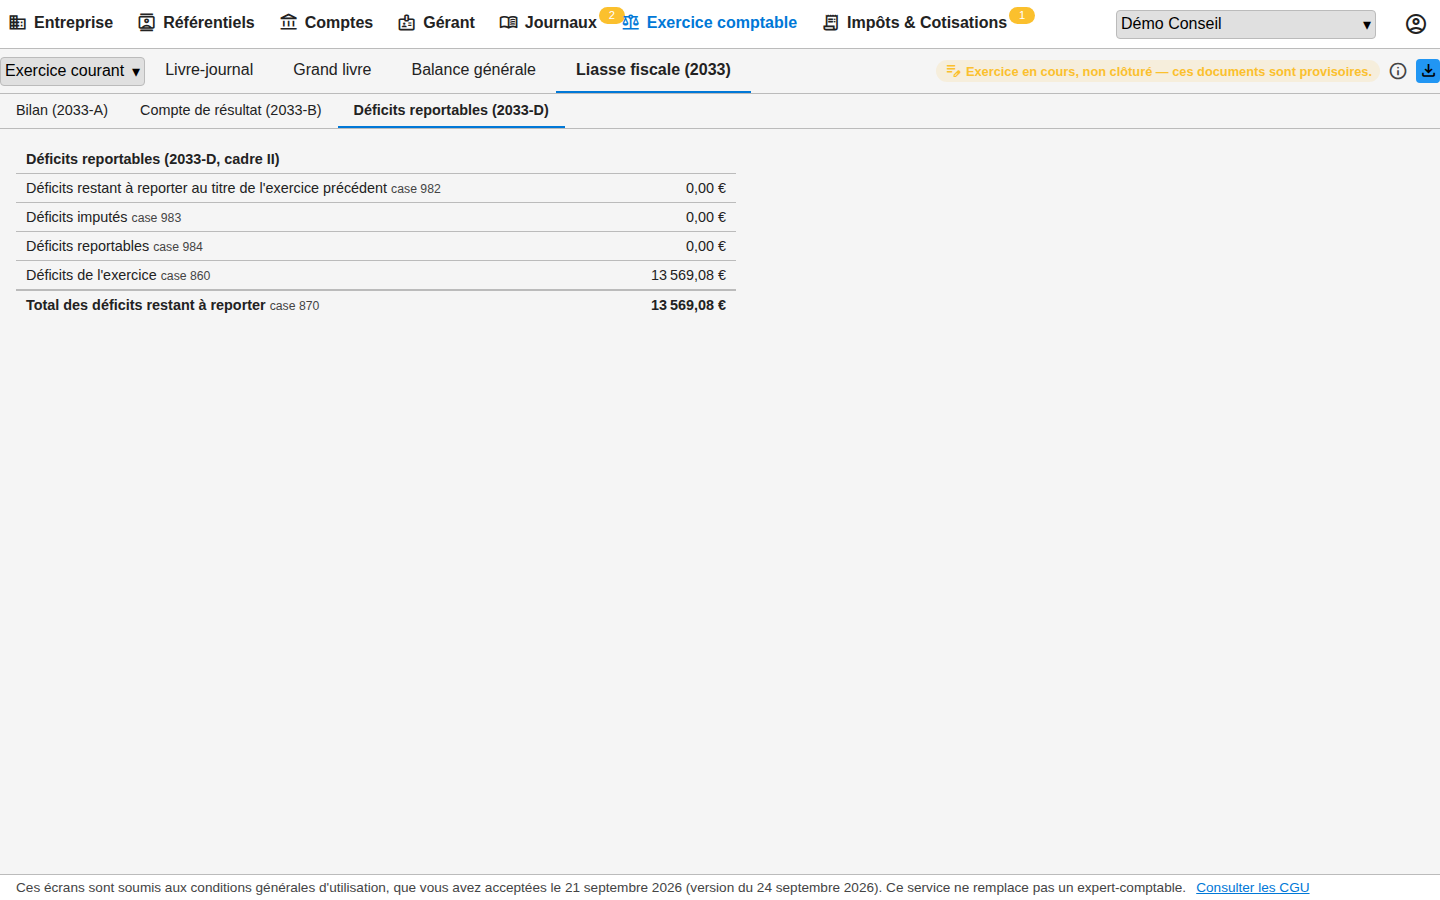
Déficits reportables (2033-D)
Le déficit fiscal d'un exercice est reporté sur les exercices suivants et imputé automatiquement sur le premier bénéfice (case 360 du 2033-B), dans la limite du plafond légal. Le résultat fiscal et le stock de déficits sont figés à la clôture ; le cadre II du 2033-D reprend les cases 982 à 870.
L'impôt sur les sociétés est calculé sur le bénéfice après imputation de vos déficits passés.