Comptes : capital, comptes des associés et du dirigeant, dividendes et avance de trésorerie
Les relations entre la société, ses associés, son dirigeant (gérant, président) et sa holding sont réunies au même endroit : capital social, comptes, dividendes et avances de trésorerie.
info Les fonctions marquées « Avec connexion » sont réservées aux utilisateurs connectés ; celles marquées « Sans connexion » s'utilisent librement.
Comptes des associés et du dirigeant, capital social
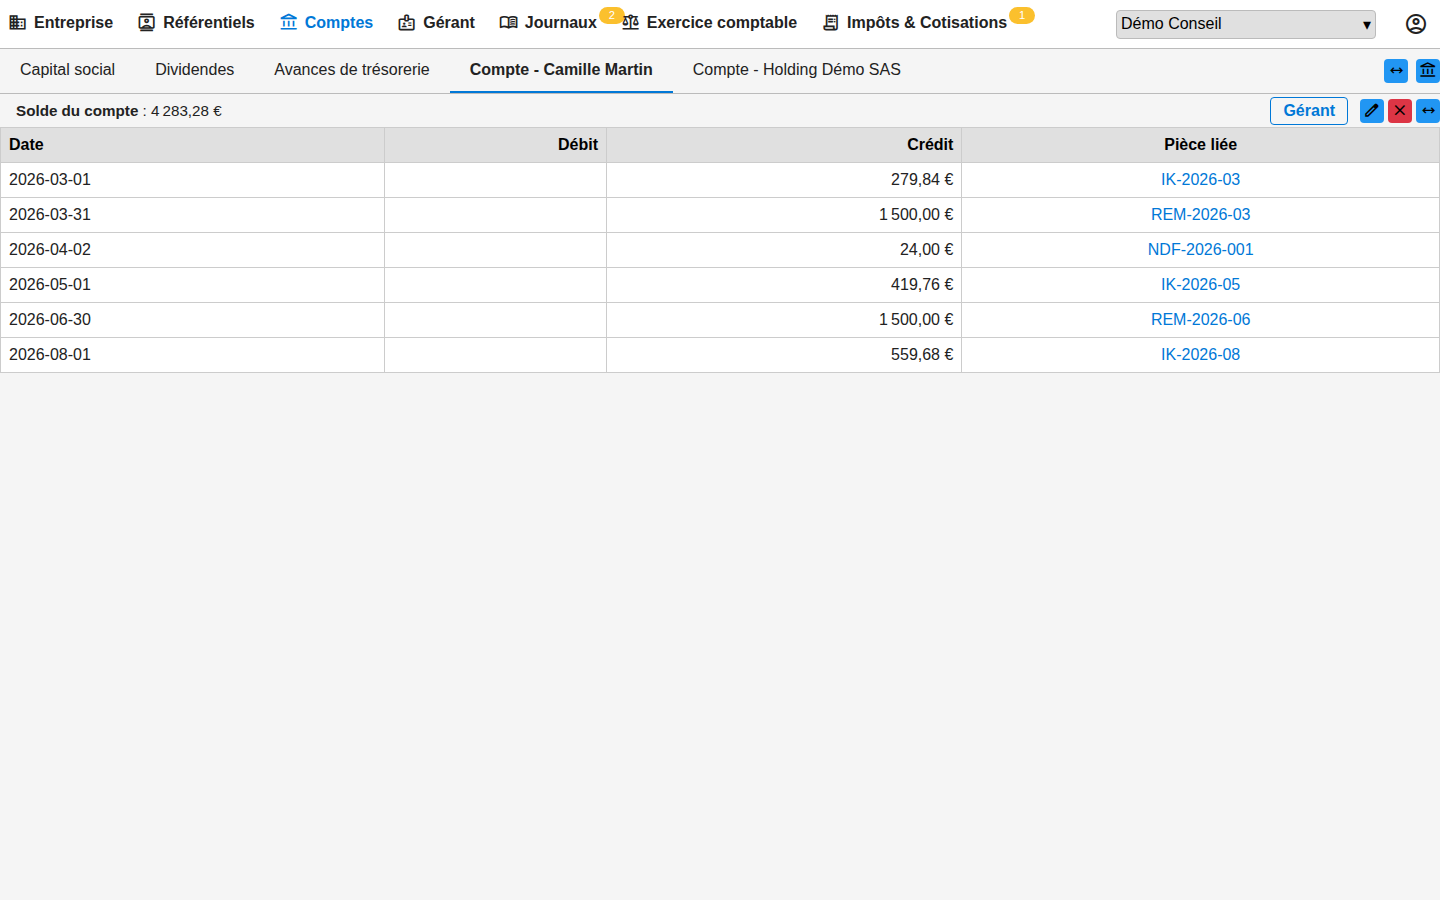
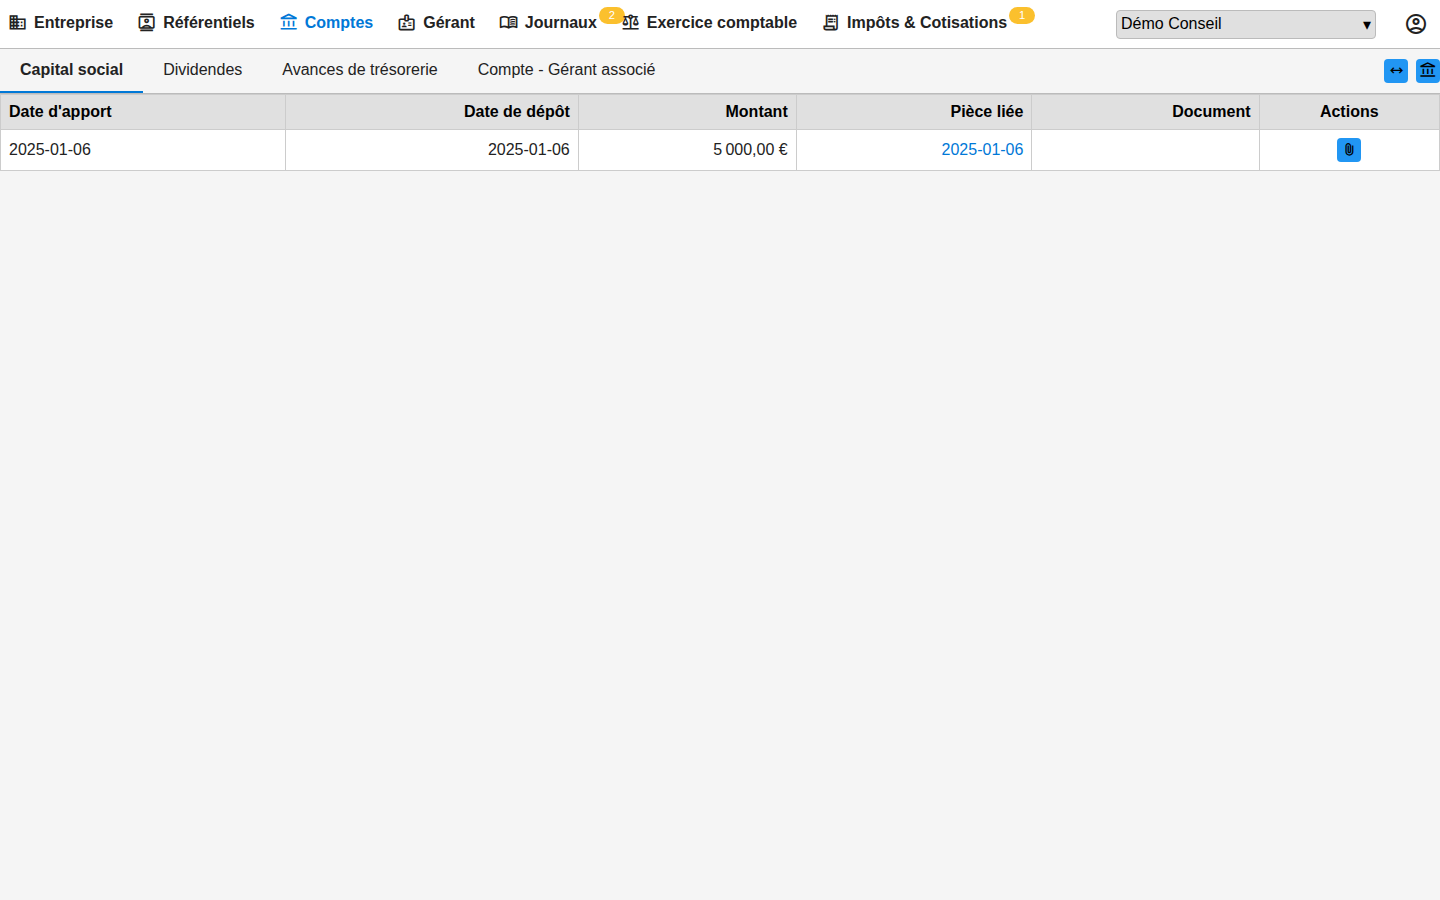
Chaque personne qui détient des titres ou qui dirige la société a son compte, dans son onglet « Compte - <nom> » : le gérant d'une EURL ou le président d'une SASU, et par exemple la holding propriétaire des parts sociales. Des encadrés indiquent le propriétaire des parts ou des actions et le dirigeant en fonction, dont l'historique des périodes de fonction se consulte d'un clic. Chaque compte retrace les avances faites à la société et leur remboursement, identifié directement depuis une transaction bancaire ; la cession des titres est suivie, et le compte d'une holding peut servir à rembourser, par compensation, une avance de trésorerie qu'elle a reçue. Les apports de capital social se suivent séparément. Un compte ne pouvant jamais être débiteur, un compte qui le devient est signalé par une pastille sur le menu et sur son onglet, avec le premier jour concerné et le montant manquant, et la clôture de l'exercice est refusée tant qu'il l'est. Un compte se crée avec la cession des titres ou la désignation du dirigeant, jamais à part : une personne qui n'est plus ni associée ni dirigeante devient inactive, sans être supprimée, et son numéro de compte reste réservé. Quand le dirigeant cède ses titres, le passage de son compte d'associé à celui d'un dirigeant non associé est fait pour vous dans le livre-journal, à la date de la cession, avec le solde de la veille.
Le solde de chaque compte est toujours à jour ; la distinction comptable entre associé et dirigeant reste dans le livre-journal, et une saisie incohérente se voit tout de suite.
Dividendes
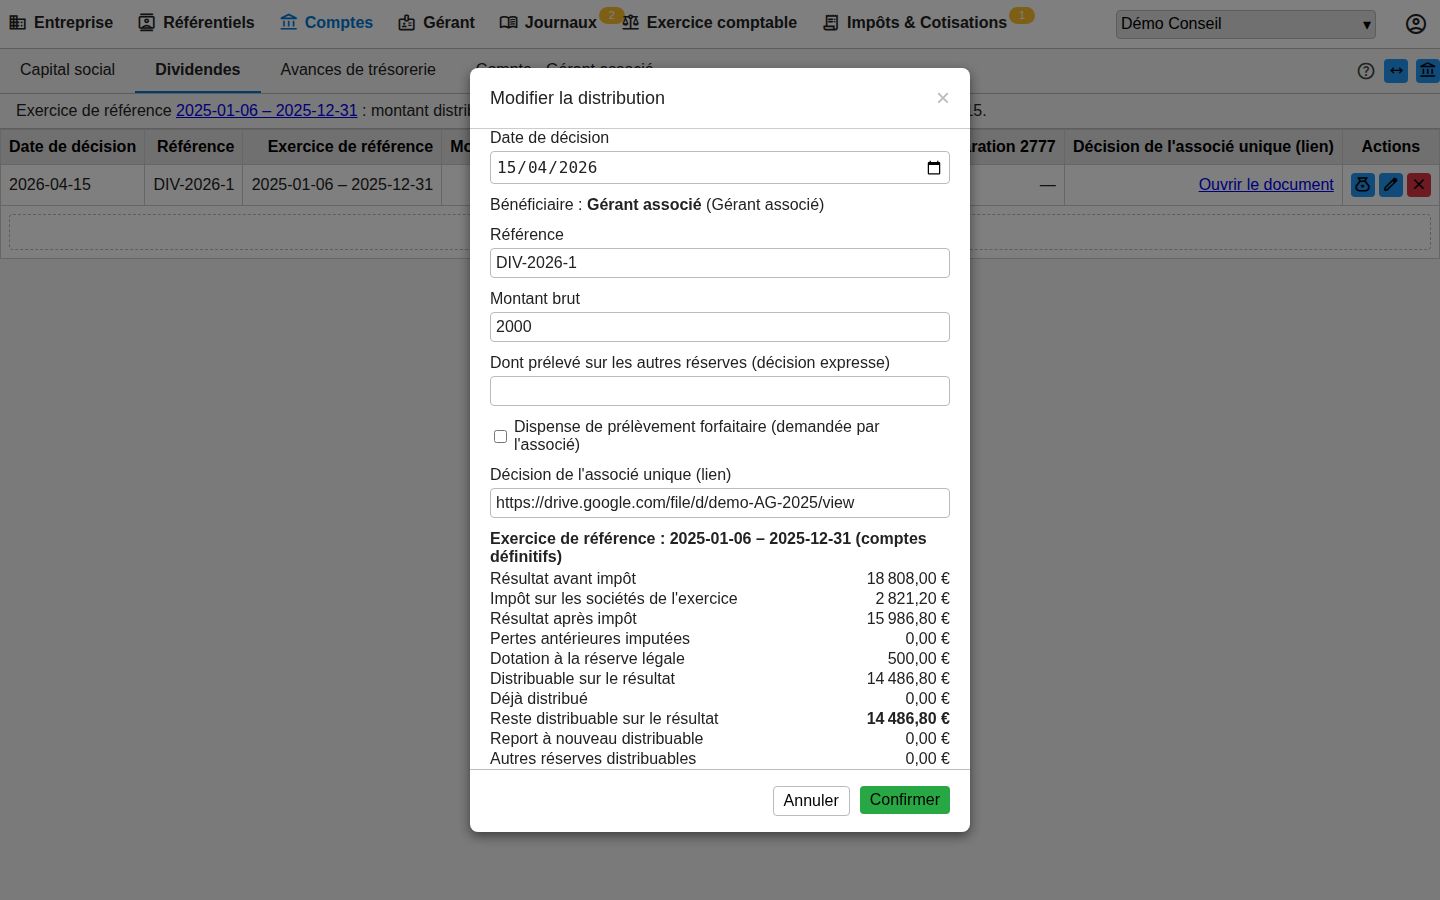
Décidez une distribution sur le résultat d'un exercice terminé, même avant sa clôture, puis sur le report à nouveau et, expressément, sur les autres réserves : l'application calcule le montant distribuable après impôt, pertes antérieures et réserve légale, puis le prélèvement forfaitaire (sauf dispense), les prélèvements sociaux et le net inscrit au compte courant. Les prélèvements sociaux suivent le bénéficiaire : sous le seuil de 10 % pour le gérant non salarié d'une EURL, sur tout le brut pour le président d'une SASU ou un autre associé personne physique, aucun pour une holding. La déclaration 2777 suit son paiement. La forme juridique ne peut plus passer de gérant à président une fois des dividendes décidés.
Vous savez ce que vous pouvez vous verser, et ce que vous devez reverser, selon votre statut.
Avance de trésorerie à la holding
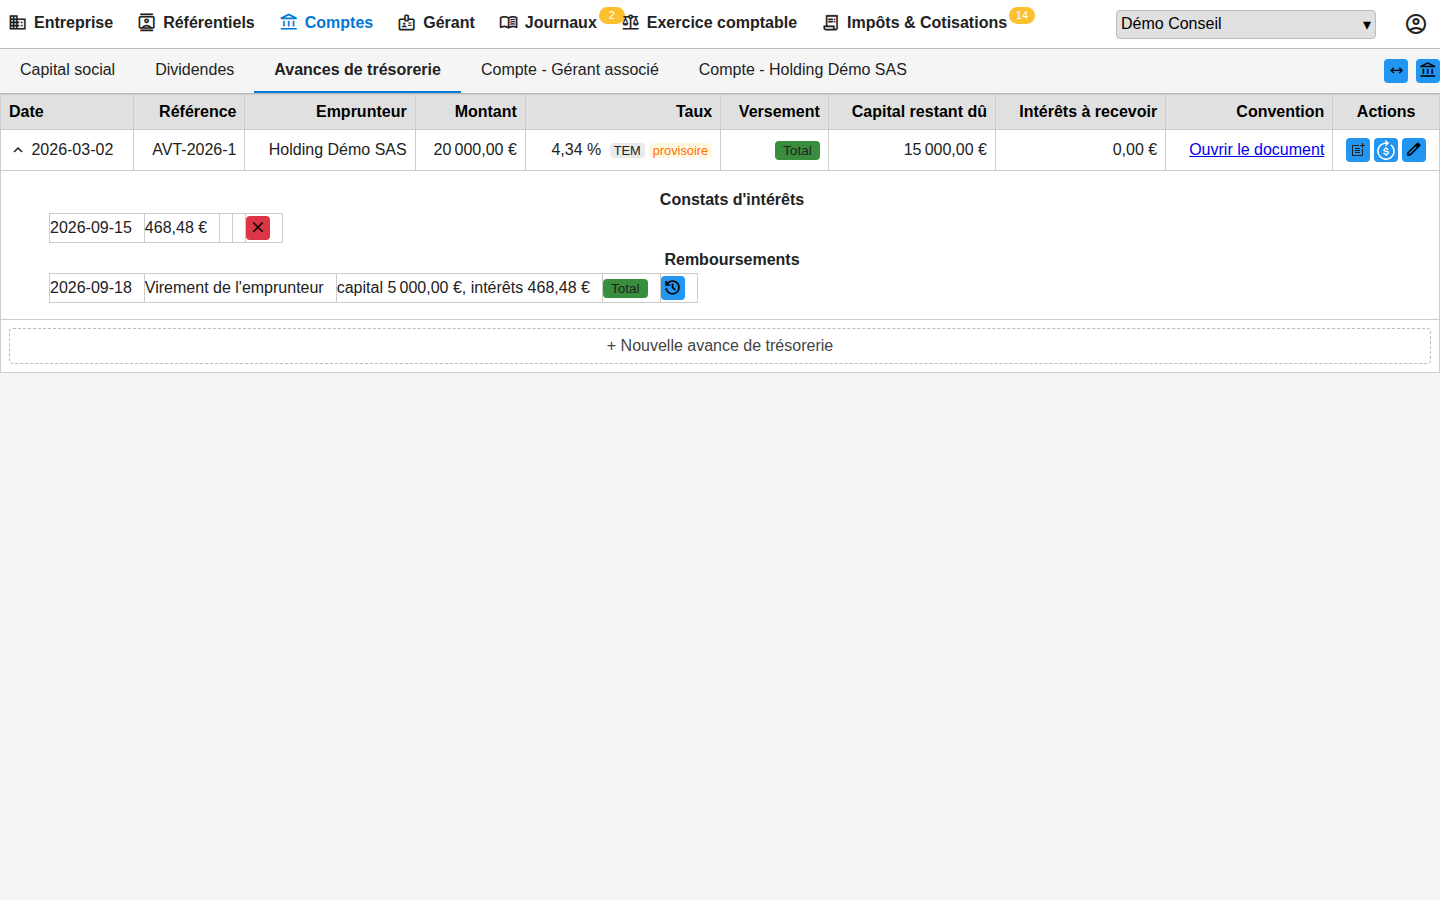
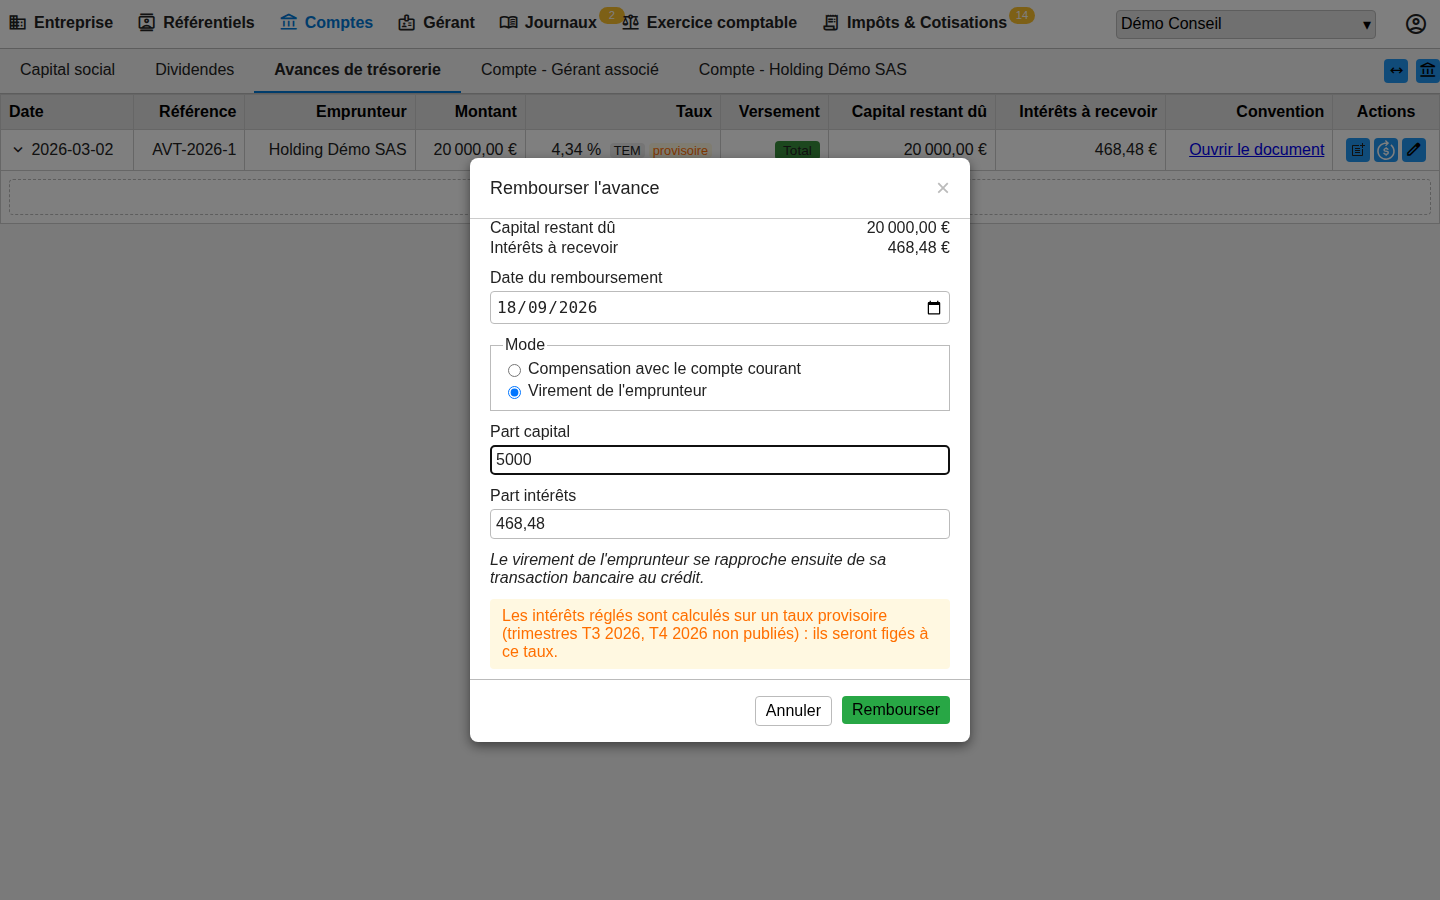
Prêtez de la trésorerie à la holding associée, sous convention de trésorerie : au taux fixe de votre convention, ou au taux maximal des intérêts déductibles, que l'application calcule à partir des taux publiés chaque trimestre. Constatez les intérêts courus, puis faites-vous rembourser par virement ou par compensation avec le compte courant de la holding, par exemple après la mise en paiement d'un dividende. Le versement, les intérêts et les remboursements sont passés au livre-journal, et les intérêts sont reportés sur la déclaration de TVA.
Vous savez à tout moment ce que la holding vous doit, capital et intérêts.